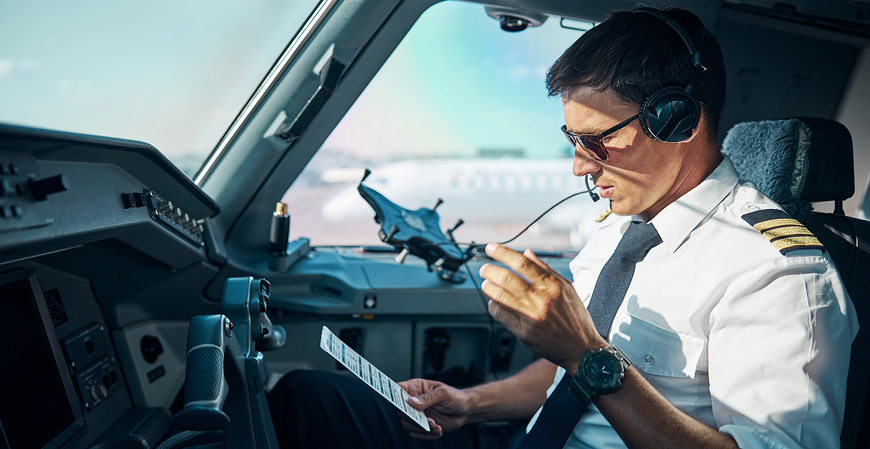
Em julgamento de apelação promovida pelo Instituto Nacional do Seguro Social (INSS) que não se conformou com a decisão de primeiro grau, o Tribunal Regional Federal da 3ª Região (TRF3) reconheceu como especial o tempo de trabalho de um segurado piloto de aeronave.
Os desembargadores da 7ª turma destacaram que a prova documental comprova que o trabalhador exerceu as funções no transporte aéreo, conforme Decreto nº 83.080/1979, e que foi exposto à pressão atmosférica anormal de forma habitual e permanente, como descrito nos Decretos nº 2.172/1997 e nº 3.048/1999.
A decisão em primeiro grau na 5ª Vara Federal Previdenciária de São Paulo/SP determinava a concessão do benefício, a autarquia federal recorreu ao TRF3 pela reforma da sentença questionando notadamente provas emprestadas, argumentando que em se tratando de reconhecimento de atividade especial, a prova pericial produzida em outro processo é manifestamente impertinente, tendo em vista que não há possibilidade de contraditório efetivo por parte do INSS, pois inviável a participação de assistente técnico eventualmente indicado pela Autarquia.
O Tribunal pontuou que a controvérsia do caso se restringia acerca da especialidade das atividades trabalhadas no período de 05 de agosto de 1996 a 05 de novembro de 2020, considerando que em relação aos períodos de 26 de outubro de 1987 a 06 de janeiro de 1988, 01 de agosto 1991 a 20 de outubro 1991, 01 de setembro 1992 a 21 de agosto de 1996, houve o reconhecimento na sentença e não houve recurso.
O relator do processo e desembargador federal, Marcelo Vieira, entendeu que o autor demonstrou a especialidade das atividades por meio do Perfil Profissiográfico Previdenciário (PPP) e por meio das perícias em ações previdenciárias perante a Justiça Federal do Rio Grande do Sul e de São Paulo, ressaltando que “laudos periciais, emprestados de outros processos, podem ser aceitos como prova emprestada, considerando as circunstâncias peculiares que o cercam, períodos contemporâneos, mesmas empresas e funções exercidas pelo autor”.
O tribunal ainda destacou que no caso concreto o segurado teria direito a mais de uma modalidade de aposentadoria “fazendo jus o segurado à concessão de mais de uma modalidade dos benefícios de aposentadoria especial e aposentadoria por tempo de contribuição, é assegurado a ele optar por aquela que seja mais vantajosa, cabendo ao INSS, no momento da implantação, fornecer os demonstrativos financeiros aptos a possibilitar a escolha”.
O INSS que seguiu recorrendo da decisão.
Fonte: TRF3 Apelação Cível 5015564-52.2021.4.03.6183
Conteúdo reproduzido para informação dos clientes da Astecol. Em caso de dúvida sobre como isso afeta a sua empresa, fale com a nossa equipe.


